


深度剖析: 是甚麼令債券市場受驚?
為何是現在?
我們先從宏觀角度分析。中東戰爭等地緣政治局勢緊張,對全球商品市場的供應鏈構成壓力。以原油為例,其價格今年已顯著上升,如下圖所示。這對整體物價構成上行壓力,並推高通脹預期。
布蘭特原油價格、美國10年期國債孳息率及德國10年期國債孳息率 - 2026年初至今表現
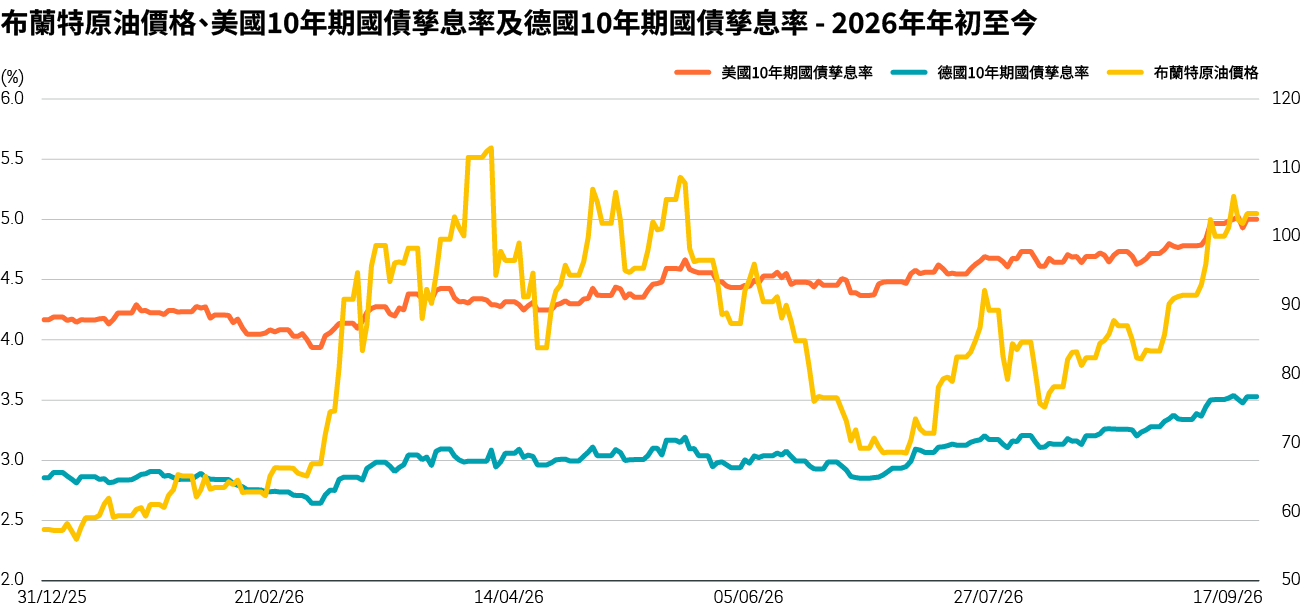
資料來源:Bloomberg、法巴資產管理。數據由2026年1月1日至2026年9月18日止。過往表現並非未來回報的指標。
央行行動
通脹預期上升,通常促使央行作出回應,而一般做法是加息。過去一個月,多間主要央行已宣布加息,包括美國聯儲局、歐洲央行及日本央行。更重要的是,聯儲局在最近一次委員會會議上明顯採取「鷹派」立場,多名聯儲局官員表示支持在未來數月進一步加息。因此,美國政府債券市場已逐步修正原先預期今年不會加息的看法。債券孳息率亦因而小幅上升。
政府債務持續增加
美國國債及德國國債等政府債券,乃政府為日常財政開支計劃融資而發行。有時特殊事件,如2019新冠疫情等令政府需要大幅增加開支。另一個例子是德國因應美國對北約的支持減少,推動增加國防開支計劃。美國財政部近期宣布,債務總額已達到前所未有的40萬億美元3。因此,債券投資者要求新發行的政府債務提供更高利息,成為推高債券孳息率的另一項因素。
大型科技企業的資金需求亦不容忽視
人工智能(AI)的發展,需要對數據中心及半導體等設備作出龐大投資。即使是Microsoft、Amazon、Alphabet(Google)及Meta等大型企業(即所謂AI超大規模企業),亦難以單靠自由現金流為相關開支融資,因此轉向公司債券市場。據市場估計,2027年人工智能年度投資總額可能超過1萬億美元4。這些資金需求分流了原本可投向政府債券市場的投資者,亦對政府債券孳息率構成上行壓力。
為何此事重要?
隨著政府債券孳息率上升,一個國家的年度利息開支亦會增加,令基建開支等重要項目可獲分配的資源減少。從較技術性的層面上看,在釐定公司估值時,政府債券孳息率會用作計算未來盈利價值的基礎。當債券孳息率上升時,未來盈利流的現值便會下降,理論上意味著股票估值降低。然而,市場目前對人工智能熱潮的憧憬,暫時令股票市場忽視這些較理論化的估值標準。
我們的觀點
一如以往,投資者的信心取決於聯儲局控制通脹的能力,並相信美國財政部能夠為龐大財政赤字融資,而不會令債券市場失穩。
我們對政府債券維持審慎立場,尤其是年期較長的債券(還款期較長的債券)。通脹、地緣政治不確定性及龐大財政赤字或會繼續對孳息率構成上行壓力。在此背景下,我們偏好環球高收益債券及新興市場美元債券,因為與政府債券相比,這些債券有可能提供額外收益。
與此同時,我們繼續偏好股票,並廣泛配置於全球已發展市場及新興市場。這項取向反映企業盈利強勁增長,而有關增長似乎正擴展至更多行業及地區。
資料來源:法國巴黎資產管理, 截至2026年9月18日
所提及的公司資料(如有)只供說明之用,並且不應被視作為投資建議或招攬。
所有投資均涉及風險,包括損失資本。投資價值以及收益可升可跌,過往表現並不保證未來回報,投資者或會無法收回最初的投資金額。投資者不應僅根據本資料作出任何投資決定。本資料所載意見構成本公司在指明時間的判斷,而且可予更改而毋須通知。本公司並無責任更新或修改本資料所載的訊息或意見。
- Bloomberg、法巴資產管理,2026年8月19日
- CNBC,2026年4月30日